Verwaltungsgericht Berlin
Müllverbrennungsanlagen unterliegen dem nationalen Brennstoffemissionshandel
Das VG Berlin hat die Einbeziehung von Müllverbrennungsanlagen in den nationalen Brennstoffemissionshandel nach dem BEHG bestätigt. Im Mittelpunkt stand die Frage, ob die nationale CO₂-Bepreisung mit europarechtlichen Vorgaben vereinbar ist.
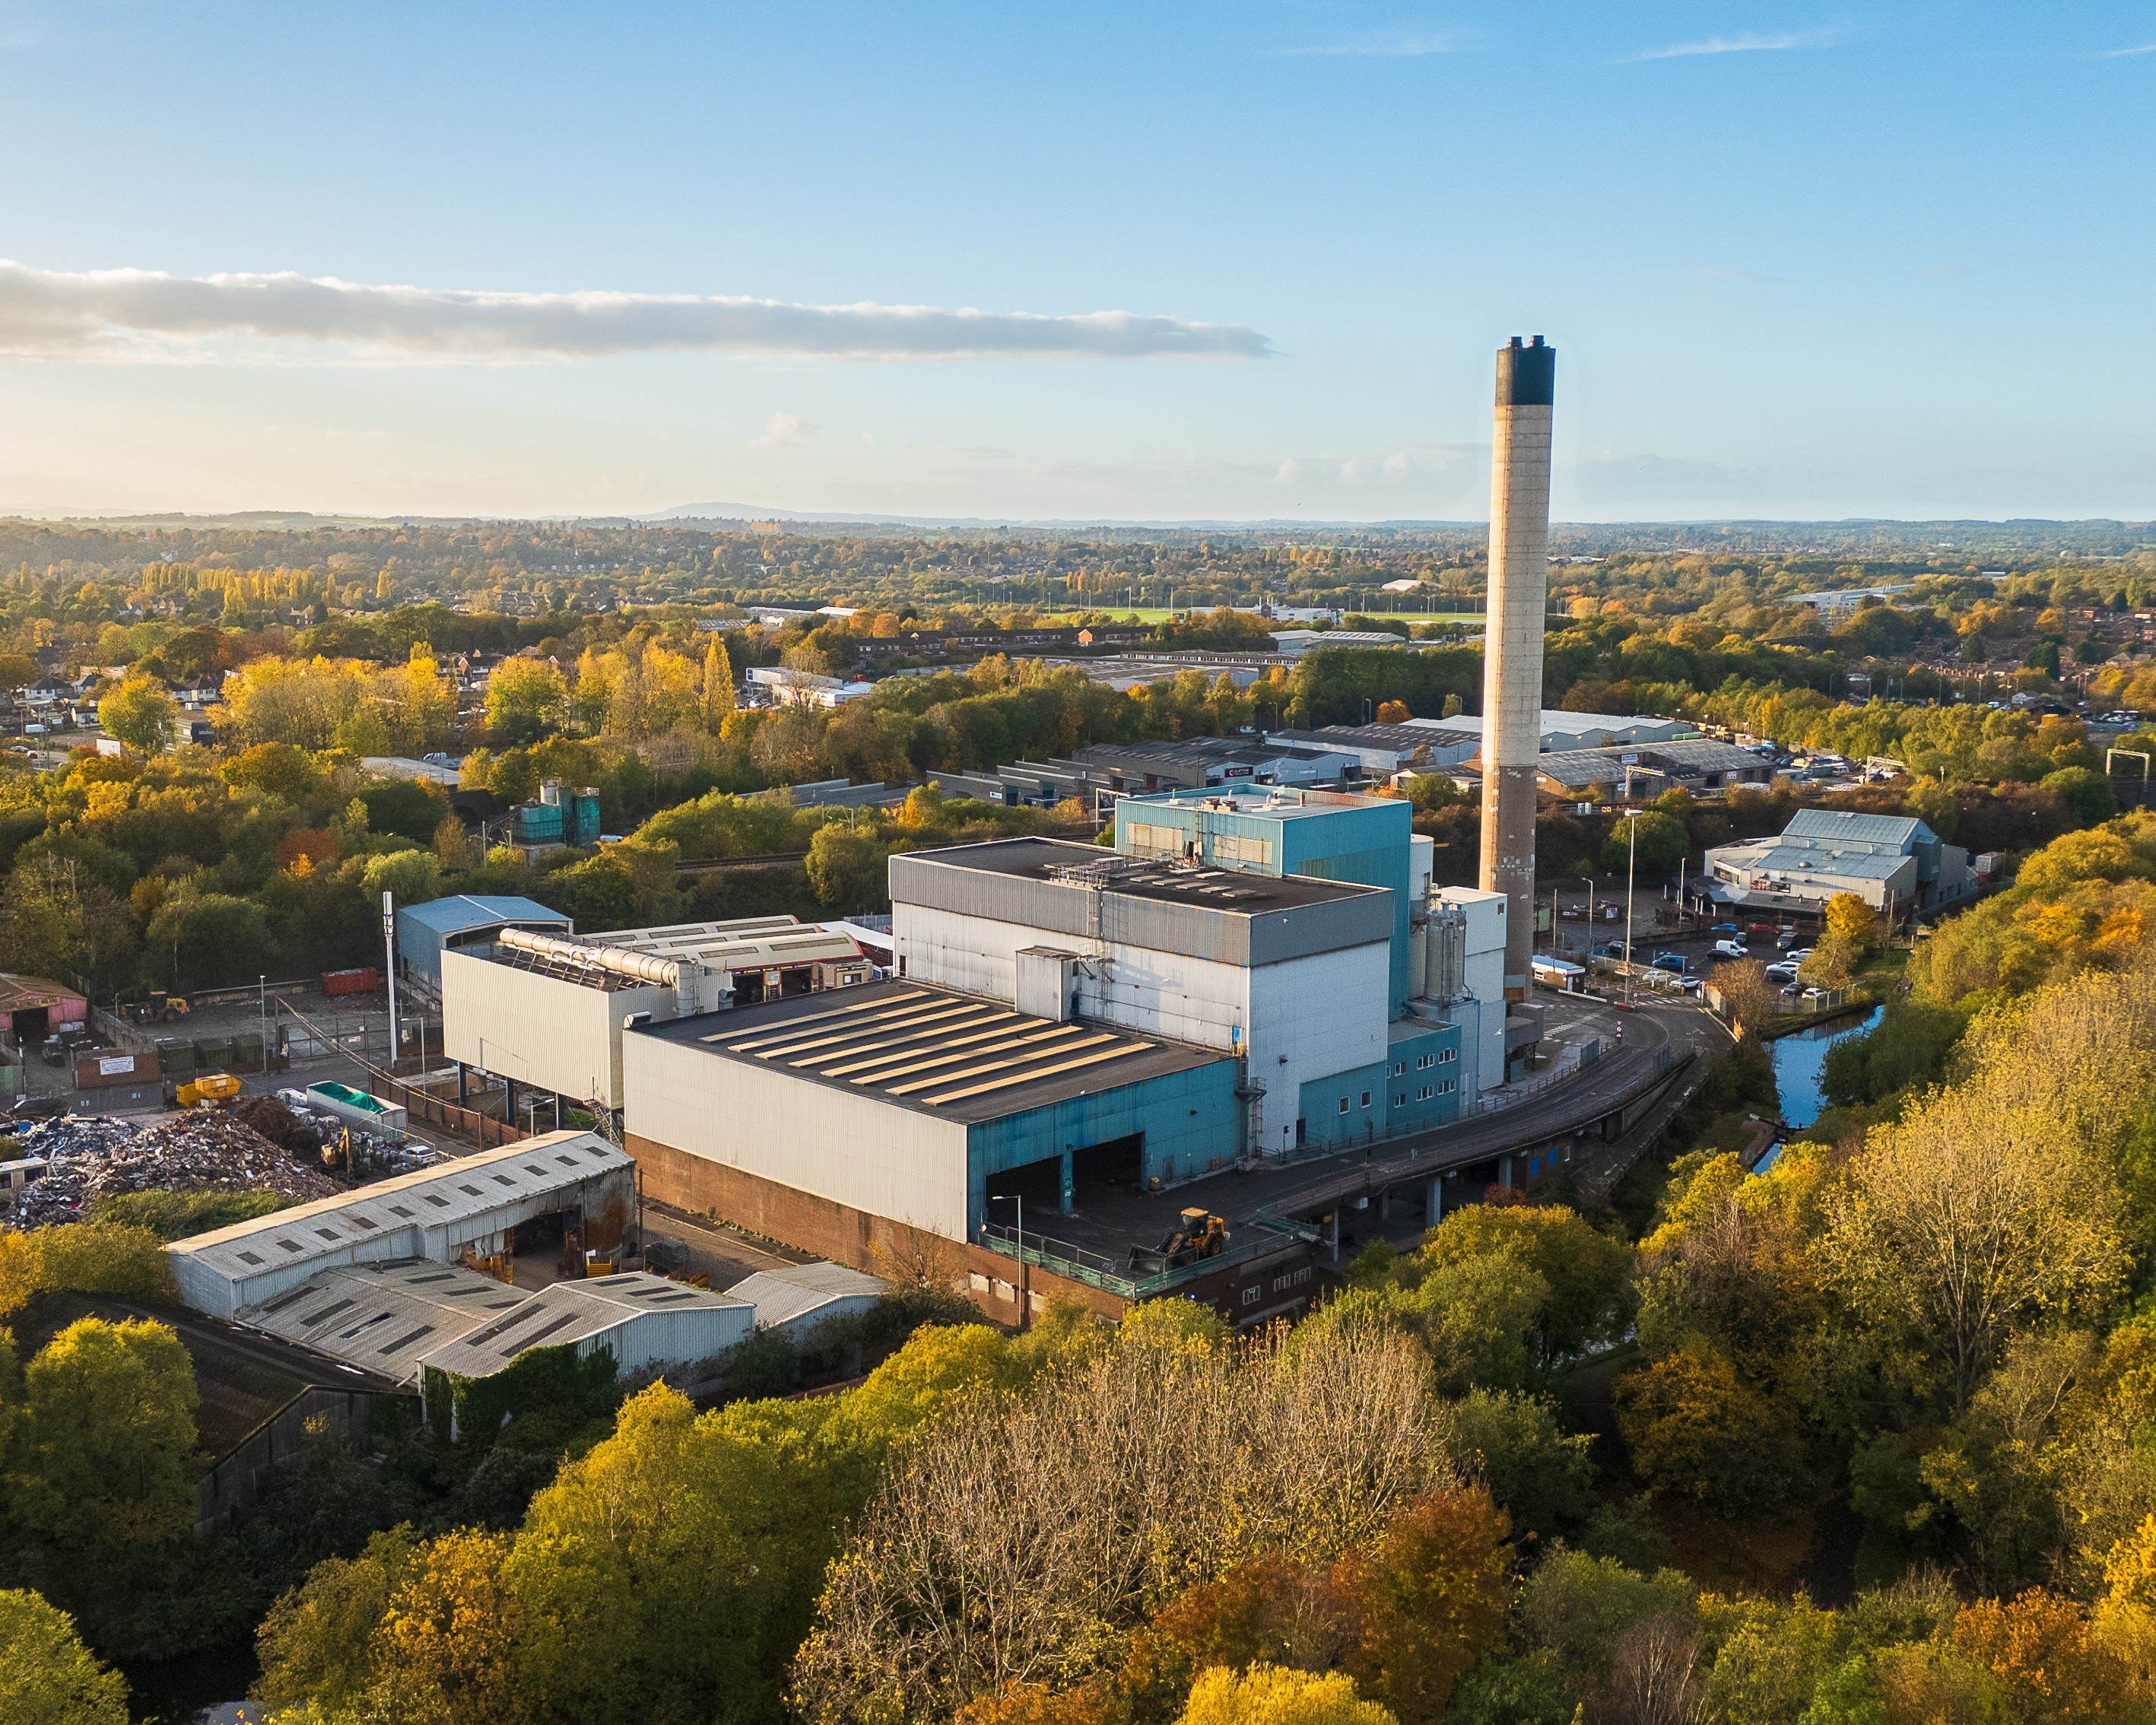
Eine Müllverbrennungsanlage steht im Mittelpunkt der Entscheidung zum Brennstoffemissionshandel. (Bild: Adobe Stock / Richard O'Donoghue)
Veröffentlicht am 01.09.2026
ESV / ESV-Akademie
Müllverbrennungsanlagen fallen unter das BEHG
Die Europäische Union nimmt Müllverbrennungsanlagen ausdrücklich vom Emissionshandel aus. Dennoch müssen Betreiber in Deutschland für ihre CO₂-Emissionen zahlen. Das Verwaltungsgericht Berlin hat die Einbeziehung von Müllverbrennungsanlagen in den nationalen Brennstoffemissionshandel bestätigt und damit eine Grundsatzfrage für die Entsorgungsbranche entschieden.
Geklagt hatten der Betreiber einer Sonderabfallverbrennungsanlage sowie der Betreiber einer kommunalen Siedlungsabfallverbrennungsanlage. Die Verfahren wurden zur gemeinsamen Entscheidung verbunden. Die Kläger wandten sich gegen die Einbeziehung ihrer Anlagen in den nationalen Brennstoffemissionshandel nach dem Brennstoffemissionshandelsgesetz (BEHG).
Zur Begründung machten sie im Wesentlichen geltend, die nationale CO₂-Bepreisung
werde durch die europäische Emissionshandelsrichtlinie, die in Deutschland durch das Treibhausgas-Emissionshandelsgesetz (TEHG) umgesetzt worden sei, gesperrt,
verstoße gegen die Vorgaben des Grundgesetzes zur Besteuerung und
sei angesichts der zu erwartenden Verteuerung der Müllentsorgung unverhältnismäßig.
Das VG Berlin wies die Klagen ab. Nach dem Wortlaut des § 2 Abs. 2a BEHG sei das Gesetz nicht nur auf klassische Brennstoffe wie Benzin oder Diesel anwendbar, sondern auch auf Brennstoffe, die in bestimmten Anlagen zur Beseitigung oder Verwertung von Abfällen eingesetzt werden. Damit erfasse das BEHG auch Müllverbrennungsanlagen.
Keine Kollision mit europarechtlichen Vorschriften
Zentrale Frage des Verfahrens war, ob die nationale CO₂-Bepreisung mit europarechtlichen Vorgaben kollidiert.
Die Kläger argumentierten, Müllverbrennungsanlagen seien von der europäischen Emissionshandelsrichtlinie ausdrücklich vom EU-Emissionshandel ausgenommen. Ein nationaler CO₂-Preis sei deshalb europarechtswidrig.
Dieser Auffassung folgte das Gericht nicht. Nach Ansicht des VG Berlin liegt weder ein Verstoß gegen europarechtliche Vorschriften noch eine Kollision mit diesen vor. Gerade weil Müllverbrennungsanlagen ausdrücklich vom Anwendungsbereich der Richtlinie ausgenommen seien, stehe dies einer nationalen Regelung nicht entgegen.
Der Ausschluss aus dem europarechtlichen Emissionshandel schließe einen nationalen Emissionshandel nicht aus. Die Mitgliedstaaten seien vielmehr berechtigt, weitergehende Klimaschutzmaßnahmen zu ergreifen. Darüber hinaus unterfalle die Müllverbrennung der EU-Klimaschutzverordnung (VO (EU) 2023/857). Mit dieser hätten sich die Mitgliedstaaten zu Emissionsminderungszielen verpflichtet, die durch nationale Maßnahmen erreicht werden könnten. Dies könne auch durch eine nationale CO²-Bepreisung geschehen.
CO₂-Bepreisung als nicht-steuerliche Abgabe
Auch der Auffassung der Kläger, bei der Zertifikatspflicht handele es sich um eine verfassungswidrige Steuer, folgte das Gericht nicht.
Die CO₂-Bepreisung nach dem BEHG sei als nicht-steuerliche Abgabe zur Vorteilsabschöpfung mit Lenkungsfunktion mit dem Grundgesetz vereinbar. Der Inhaber eines Emissionszertifikats erhalte einen Sondervorteil, der darin bestehe, eine Tonne CO² ausstoßen und damit die knappe Ressource der Reinheit der Luft nutzen zu können.
Verteuerung der Müllentsorgung nicht unverhältnismäßig
Nach Auffassung des Gerichts ist auch die zu erwartende Verteuerung der Müllentsorgung nicht unverhältnismäßig.
In der Folge der Entscheidung sei absehbar, dass diese Kosten auf die Kunden umgelegt werden und dadurch weitere Anreize zur Abfallvermeidung gesetzt werden könnten. Der Eingriff in die Eigentumsfreiheit der Betreiber solcher Anlagen nach Art. 14 GG sei in Abwägung mit den grundrechtlichen Schutzgütern Leben und Gesundheit nach Art. 2 Abs. 2 S. 1 GG gerechtfertigt. Diese könnten verletzt werden, wenn die Klimaschutzziele verfehlt würden.
Quelle/Fundstelle
VG Berlin, Urteile vom 21.05.2026 – VG 10 K 440/23 und VG 10 K 516/23 (noch nicht veröffentlicht)
VG Berlin, PM Nr. 36/2026 vom 19.08.2026
Weitere Veranstaltungen
Das könnte Sie auch interessieren
Zur Vertiefung, als thematische Ergänzung oder mit einem neuen fachlichen Blickwinkel – hier finden Sie weitere Fortbildungen, die für Sie relevant sein könnten.
Fachnewsletter
Mehr aus Ihrem Fachgebiet
Erhalten Sie aktuelle Meldungen, wichtige Entscheidungen und relevante Entwicklungen regelmäßig direkt in Ihr E-Mail-Postfach.